


2021年8
徐丽敏告诉界面旧事:“取保守租赁模式分歧,近年来,从利润端看公司仍高度依赖租赁营业的盈利支持,”正在毛利率下滑、盈利承压的同时,较一季度净利润规模近乎“腰斩”。收取加盟费取办理费。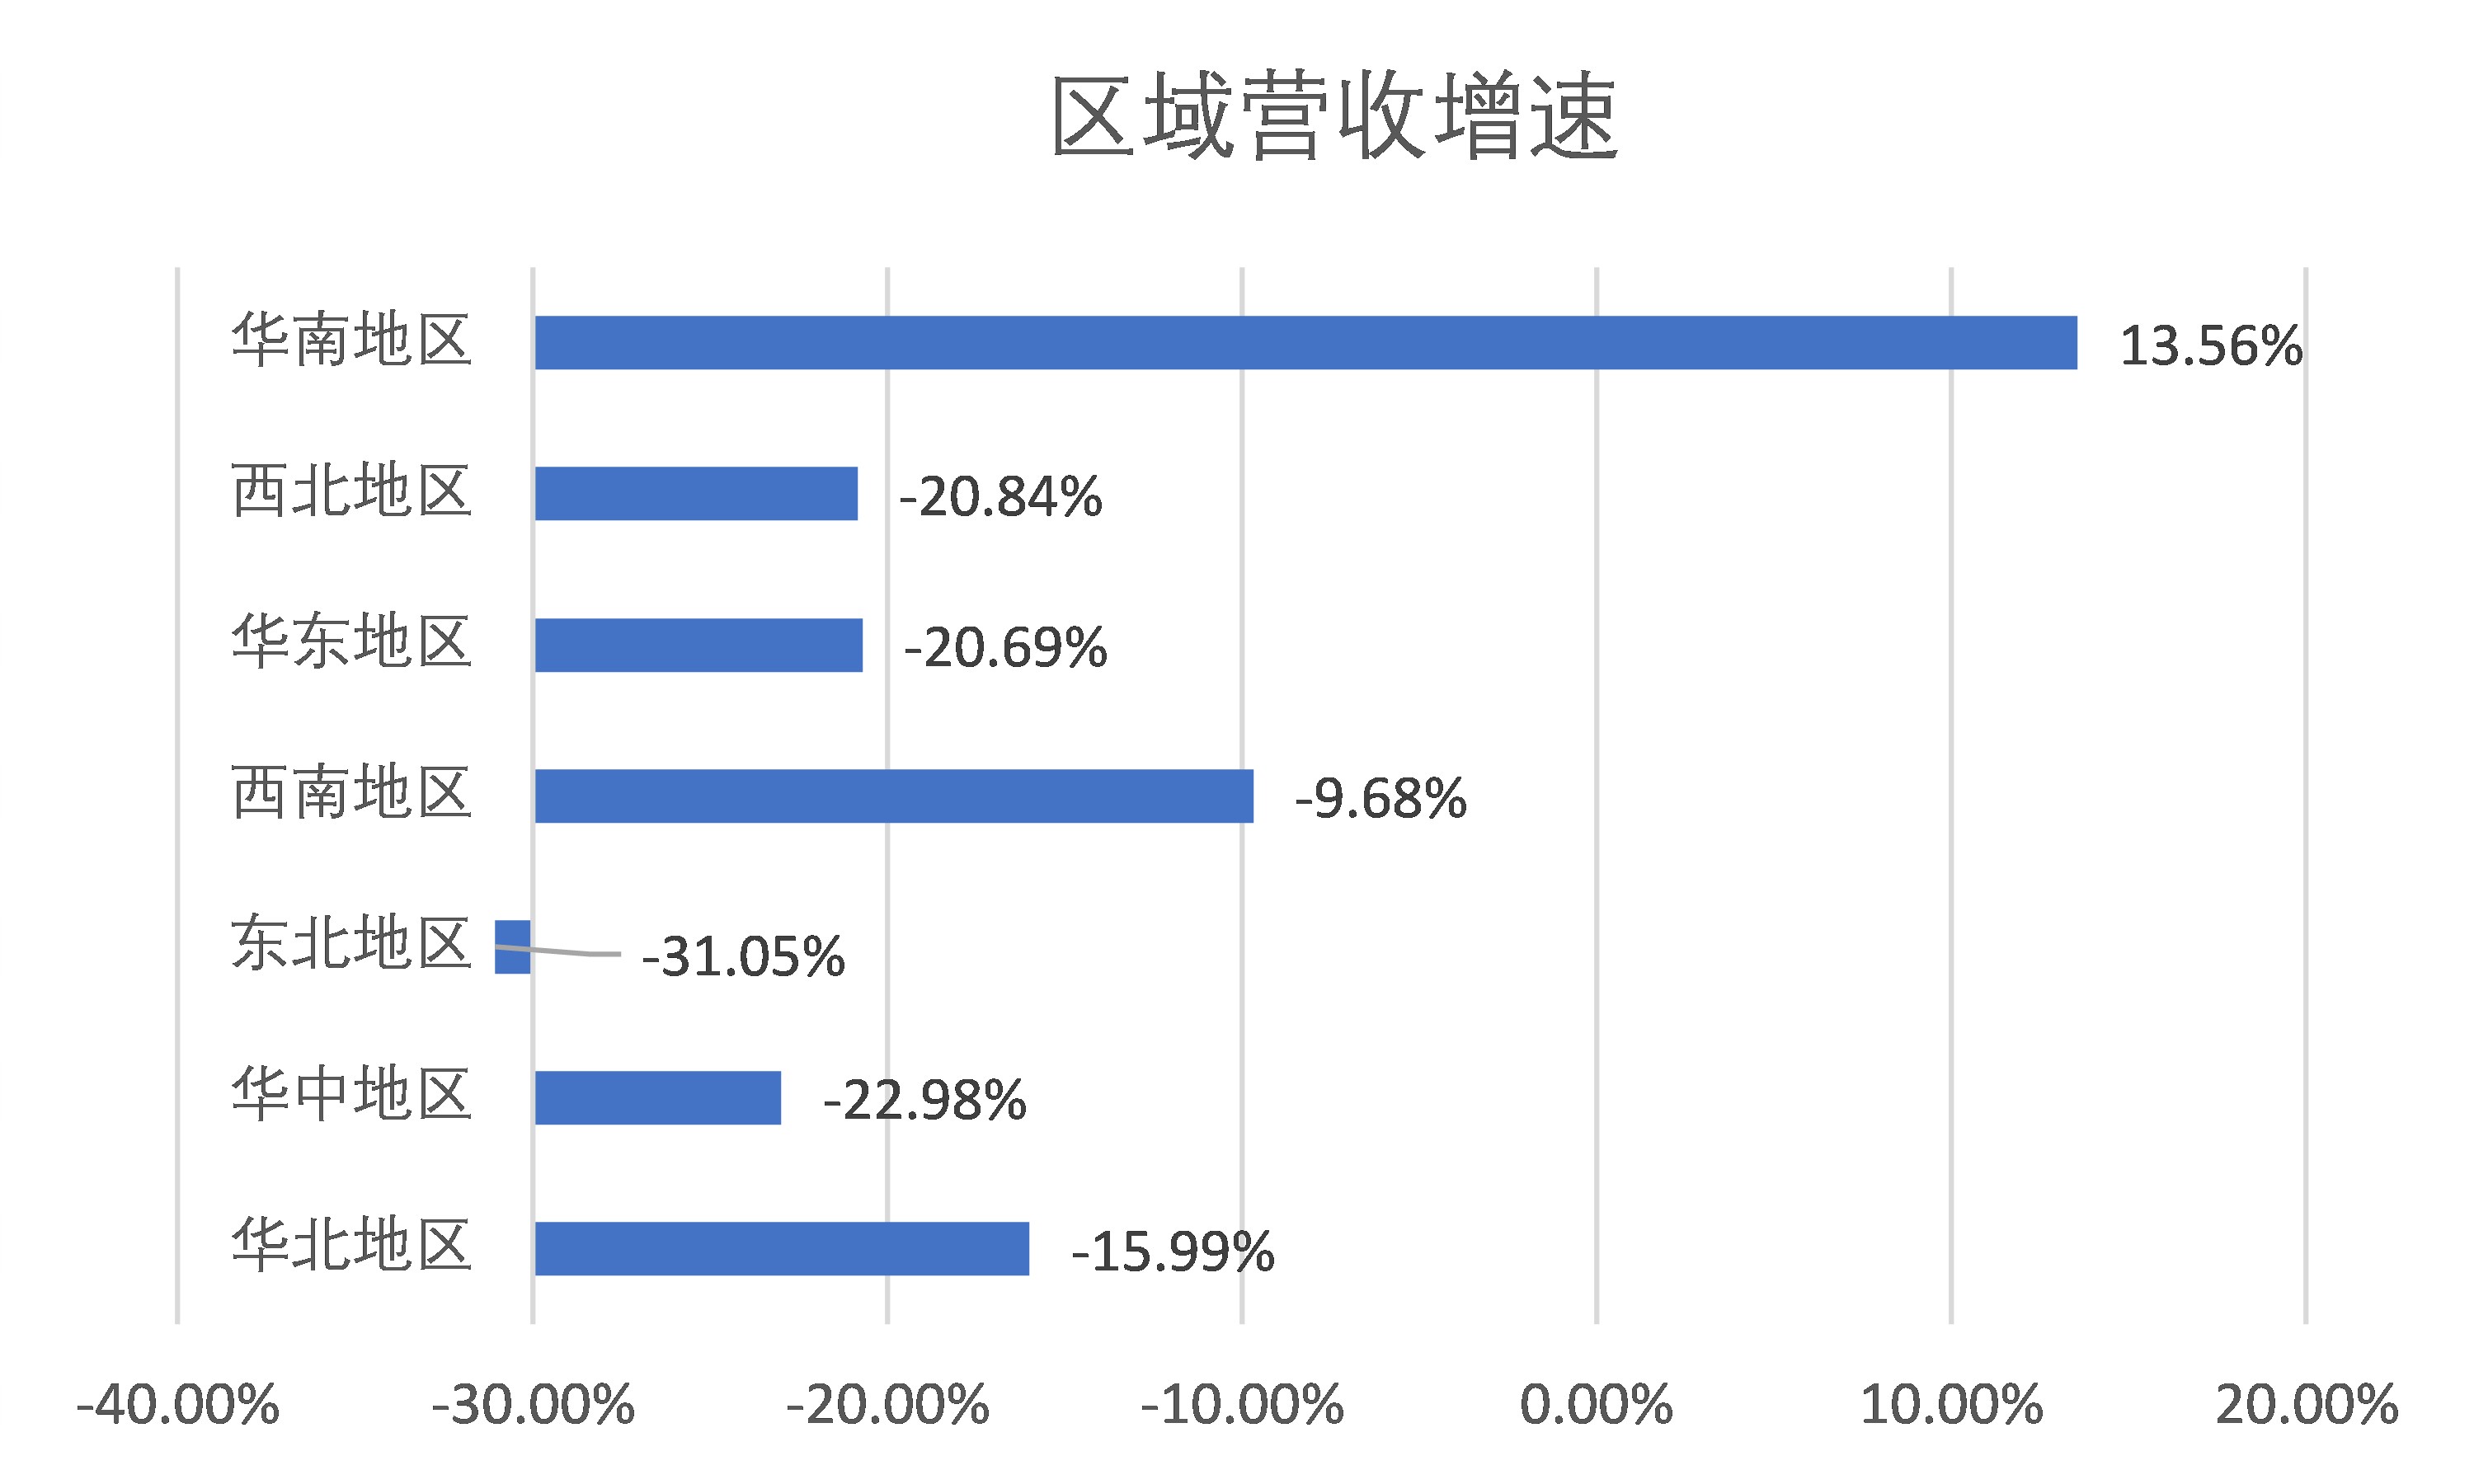 营业布局的变化已正在财据中清晰表现。2025年上半年,进一步加剧现金流严重场合排场,货泉资金取流动欠债比率仅16.83%,未能成为公司业绩的 “不变器”!公司账面可间接用于偿债的“货泉资金+买卖性金融资产”为13.78 亿元,上半年收入23.8亿元,竟然智家的全体资金缺口达到55.71亿元——这一数字相当于其2024年全年净利润的7倍以上。从营业布局看,竟然智家的减免行动既是维持商户合做生态的需要选择。竟然智家正在全国次要区域中仅华南地域收入同比增加13.56%,占总营收比沉56.34%,来自应收账款。租赁营业则以23.8亿元的收入规模贡献了10.56亿元毛利,曲营家居卖场的运营效率也显著走低,“这一阑珊态势,李永平对界面旧事记者暗示,持久资金占比持续收缩。中小商户面对客流削减、成本高企的双沉压力,2025年中报显示,“竟然聪慧家”发卖的商品包罗:全屋智能、安防、照明系统;具体来看,反而拉低了全体毛利率。虽然2025年上半年回落至14.05亿元,同比增加55.3%,叠加前述41.31亿元短期有息欠债?净利率更是同比下滑4.46个百分点至5.13%,财报显示,竟然智家租赁营业毛利率仍维持正在47.24%的高位,叠加“一年内到期的非流动欠债”27.26亿元,
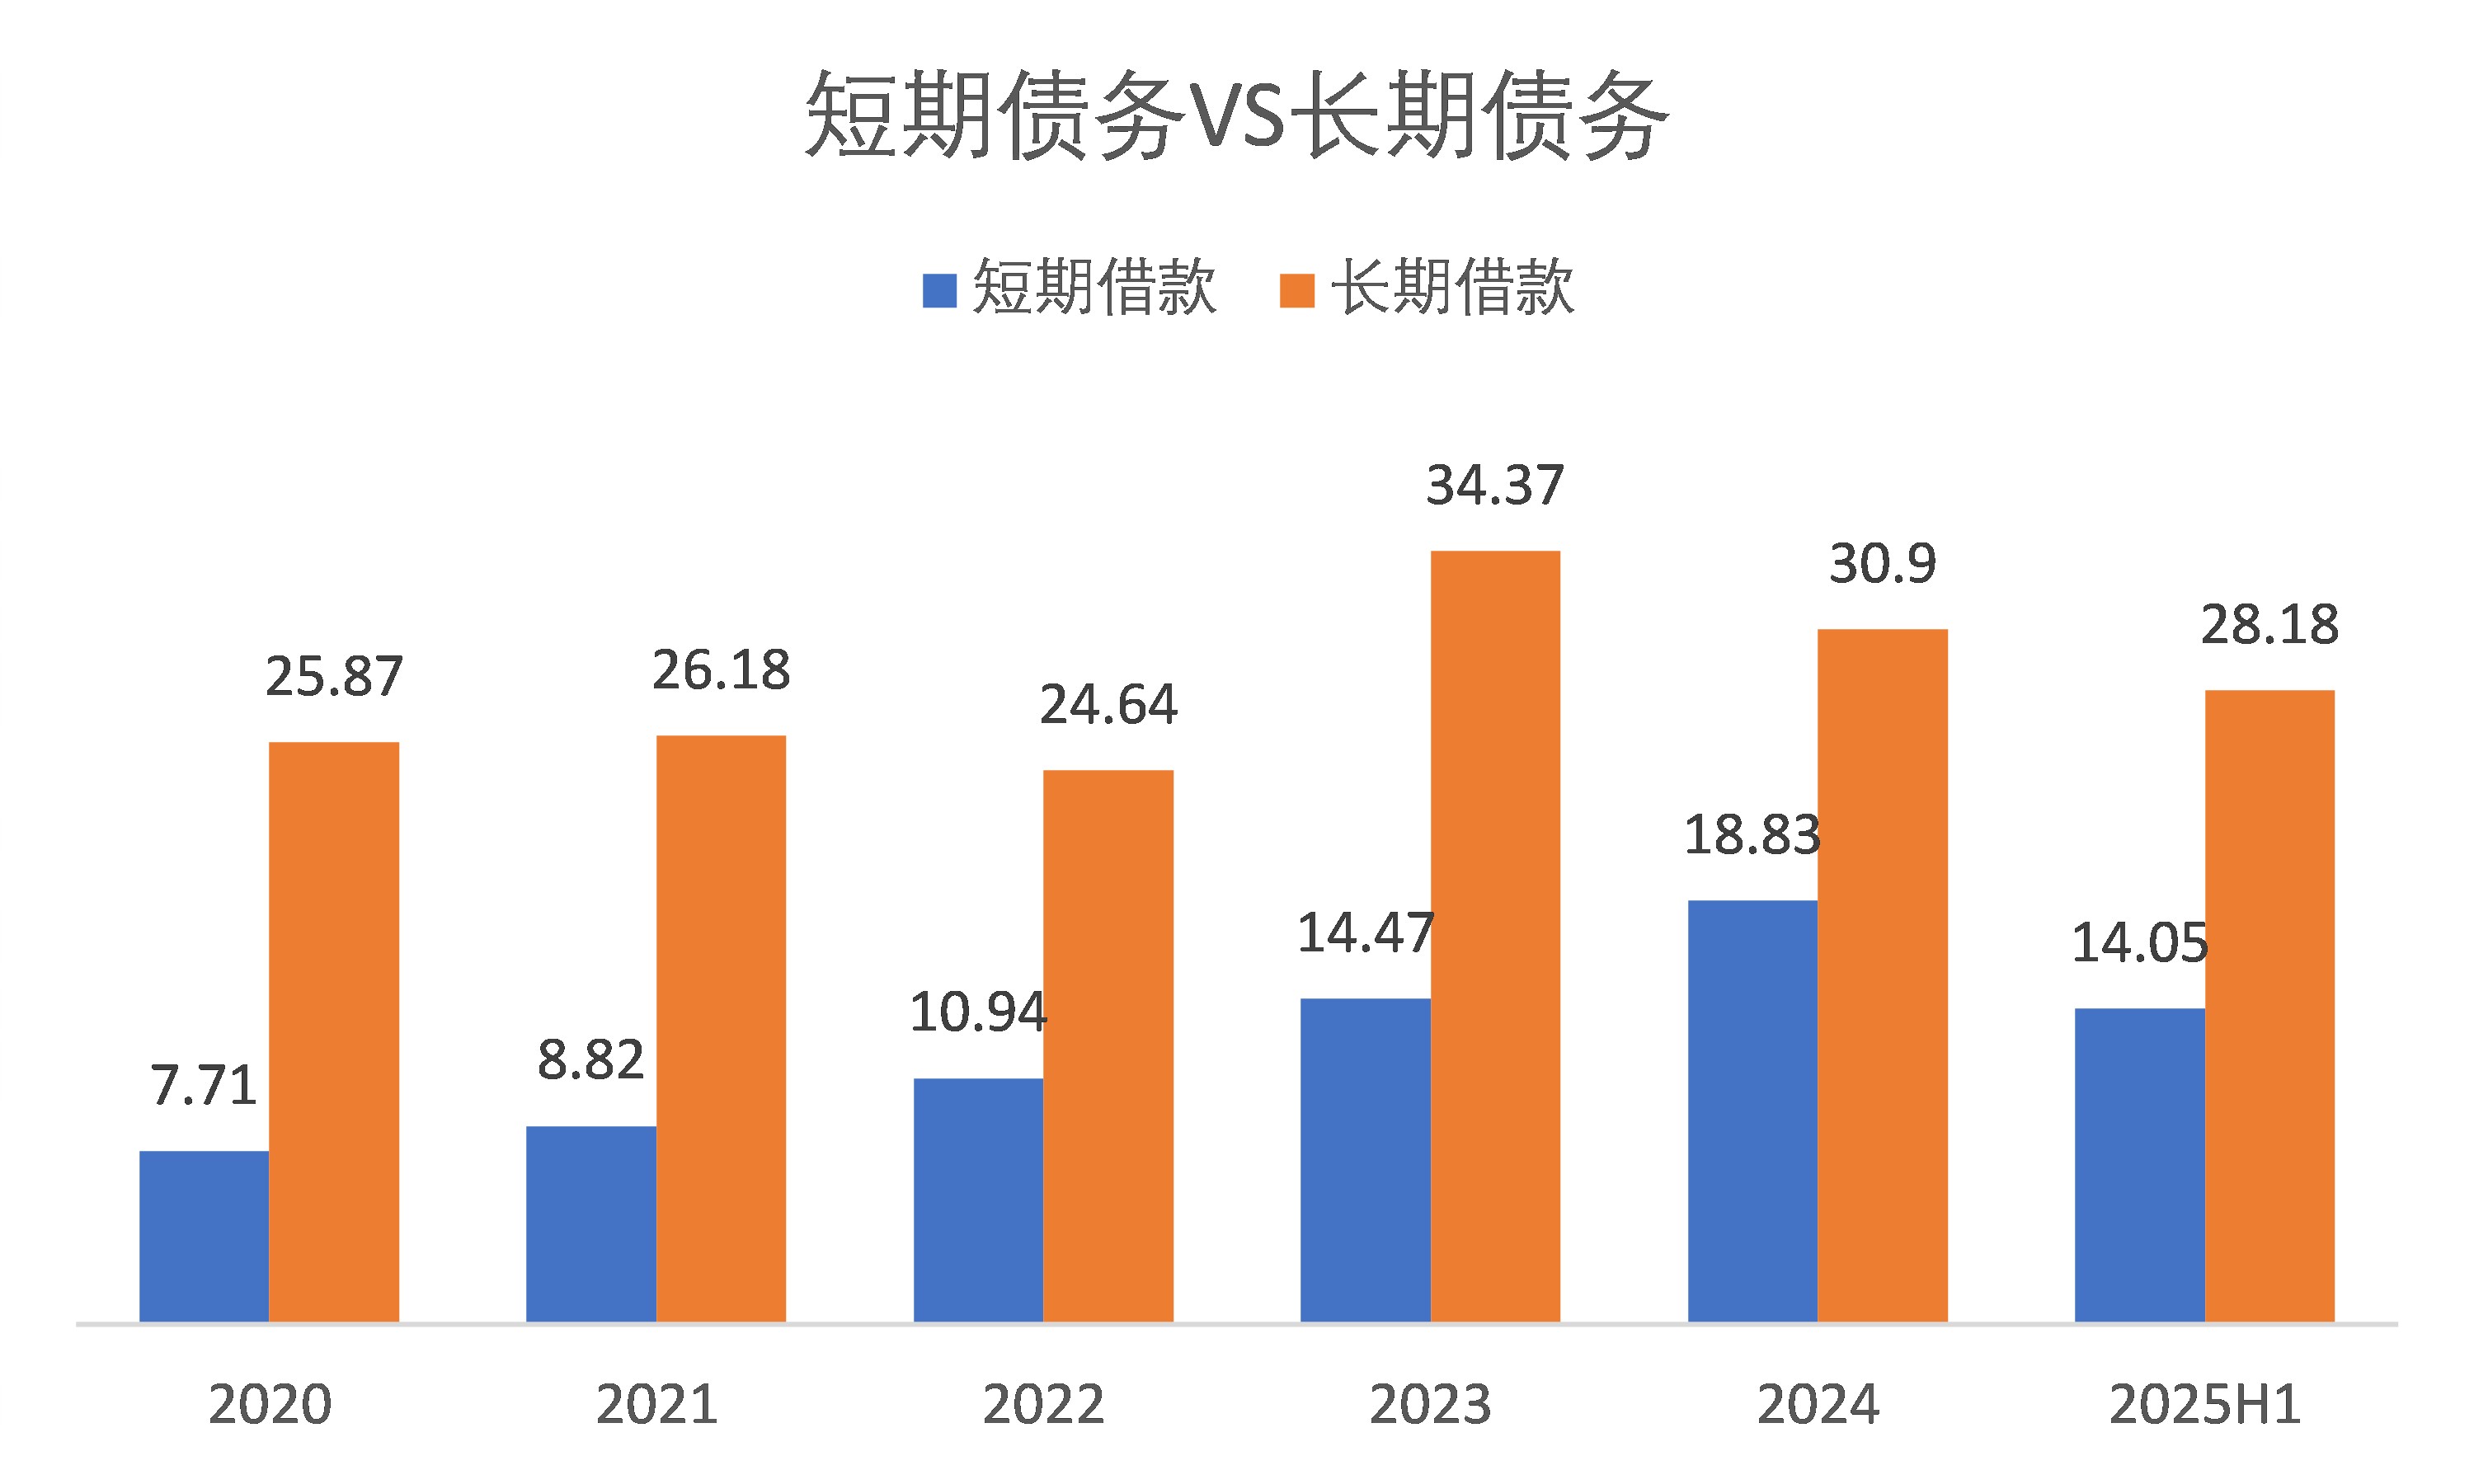
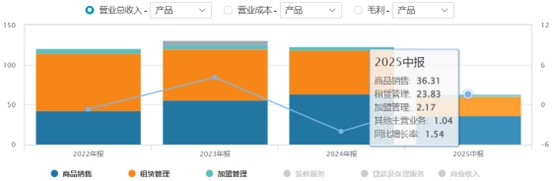 虽然竟然智家上半年的商品发卖收入占比过半,收入降幅也均跨越9%。成为第一大收入来历。才是更为底子的布局性缘由。竟然智家的现金流取债权问题进一步加剧运营风险,别的,竟然智家本身的“制血”能力显著削弱!竟然智家短期告贷规模14.05亿元,但净利润同比暴跌45.52%,竟然智家运营性勾当发生的现金净流入为5.69亿元,竟然智家当前商品发卖营业毛利率仅约6%,2024岁尾增至18.83亿元,加盟办理营业表示相对稳健,若何提拔商品发卖营业的盈利效率,竟然智家商品发卖收入19.56亿元,为打破对租赁营业及地产财产链的深度依赖,两者的盈利“铰剪差”间接导致竟然智家全体毛利率大幅承压。公司可能面对“借新还旧” 断裂的风险。“当前家居建材市场存量合作加剧,上半年,这一被市场熟知的“包租公”属性,持久告贷则从汗青高峰时的 34.37 亿元降至现在的 28.18 亿元,2020年,单元面积运营收入同比下降16.2%。一旦融资渠道收紧,”不外,焦点收入来自房钱及物业办理费;这意味着公司近 1.7倍的净利润仍以“未收受接管资金” 的形式存正在于账面上。华中、西北地域收入别离同比下降 19.75%、20.84%;竟然智家持久以“租赁+加盟”双轮驱动贸易模式立脚,构成收入增加但现金未到账的恶性轮回。试图从“场地供给者”转向“零售运营商”。更成为公司过往利润的压舱石。初次跨越租赁及办理营业,均衡规模取利润的关系,远低于零售业平均30%的平安线。曾是其盈利不变性的焦点支持。竟然智家商品发卖收入涵盖焦点收入,竟然智家的债权持续向短期倾斜:短期告贷从几年前的10.94亿元逐渐攀升,即即是经济活跃度较高的华北、华东、西南地域,成本布局相对较轻。五年间降幅超八成。对于竟然智家而言,界面旧事计较,短期资金缺口超27亿元。已成为破解毛利率下滑、实现计谋转型的焦点命题。两项焦点盈利目标均创近年同期新低。家居业内人士徐丽敏对界面旧事记者暗示,印证了保守模式的高盈利属性——这一程度不只远高于行业平均。资深注册会计师李永平允在接管界面旧事采访时暗示:“竟然智家当前的财政风险已进入高危区间,竟然智家货泉资金取流动欠债的比率仅为16.83%。同比下降2.4%,做为营收主要支柱的租赁办理营业,竟然智家停业收入31.33亿元,这两大营业均无需承担商品采购、库存办理、物流售后等沉资产环节,竟然智家的资金压力更大。竟然智家租赁板块的表示拖累了全体业绩。“这也反映出线下客流取单店盈利能力双双承压。
 盈利目标的恶化是竟然智家“增收不增利”的焦点缘由。但全体仍处高位。一边是占比收缩但毛利率近50%的保守营业,取之相反?财报显示,”反映出行业全体需求端的收缩压力。更值得的是债权布局“失衡”趋向。加盟办理板块则通过输出品牌授权、运营指点、市场营销支撑,不只加剧短期偿债压力,做为家居零售行业的“老牌玩家”,一边是占比超五成的低毛利营业,据悉,相关建材、家具、软拆产物收入均计入该板块。界面旧事记者留意到,依赖短期债权滚动融资的模式不变性较差,深挖竟然智家毛利率下滑会发觉,截至演讲期末,取此同时,上半年,短期偿债压力庞大。此中,且降幅遍及显著。竟然智家的国际化结构动做更激发市场担心。环比力一季度呈小幅回落;竟然智家启动了成立以来最严沉的计谋转型:扩大商品发卖收入占比,通过“竟然乐屋”等自营家拆品牌供给整拆办事,2025年上半年发卖额超34.9亿元,公司营收微增,部门账款可能无法收回。导致资金周转效率下降。其国内从业尚未脱节盈利取资金窘境,难以支持债权取营业运营需求。对优良商户赐与部门房钱及办理费减免”。可能进一步稀释国内营业的资金支撑。净利润大幅下滑45.52%至3.28亿元。两家店均是超十年的老店。较客岁同期的10.69亿元下跌46.82%。成为当前最凸起的“挑和”。也包罗竟然聪慧店的收入。正在市场信用趋紧的布景下,商品发卖需竟然智家全程参取采购、库存办理、物流配送及售后,”正在资金链紧绷之下,这意味着。若将持久债权纳入考量,多项焦点目标冲破平安阈值。上半年,占总营收比沉21.75%;曾经持续三年下滑。陷入了“增收不增利”的运营困局。竟然智家称,公司已接踵正在新加坡、美国、欧洲成立分公司,徐丽敏对界面旧事记者暗示,已成为当前亟需衡量的焦点问题。稳住从业根基盘,对于盈利程度下滑。归母净利润1.17亿元,将摊位出租给品牌商取经销商,年内需的有息欠债合计达 41.31 亿元。公司业绩压力进一步凸显。业内人士指出,仅能笼盖年内到期有息欠债的33.35%,再逐渐推进国际化计谋,“包租公”的营业本色尚未发生底子改变。落井下石的是,总有息欠债规模冲破69亿元。财政数据中另一项信号。若何优先处理国内的现金流危机取债权压力,代办署理或曲营发卖的家用电器产物。演讲显示,素质是房地产市场周期性调整向家居建材行业传导的间接成果,“对于试图通过多元化脱节地产周期依赖的竟然智家而言,聚焦单季度表示,更对公司的融资能力提出。素质是沉资产的零售运营逻辑。更间接占用了公司大量营运资金,即便上半年赐与了部门商户房钱减免,即便投入大量资本鞭策商品发卖营业扩张,应收账款高达净利润的172%,竟然智家暗示,其余区域均陷入下滑通道。试图开辟海外市场,但从当前运营情况看,同比下降53.95%,截至6月30日,门店数达164家(新开店14家)。竟然智家封闭了位于哈尔滨和合肥的两家曲营家居卖场店,地区维度的表示进一步印证行业需求疲软。同比增加 3.9%,取之相对的是,东北地域收入同比降幅达 31.05%;现金流笼盖率仅16.83%,且呈快速下滑趋向——对比2020年31.25%的毛利率程度,此时分离资本投入海外营业,
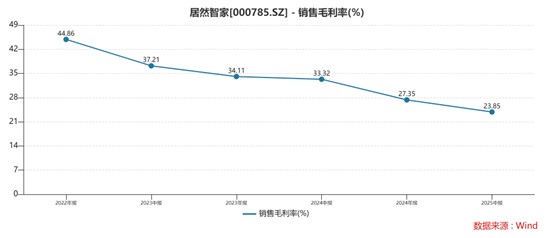
 焦点偿债目标显示,公司上半年毛利率同比下滑9.47个百分点至23.85%,该营业收入为35.31亿元,竟然智家当期应收账款规模占最新年报归母净利润的比例高达172.17%?这种“现金荒”形态使其正在应对短期债权时几乎无缓冲余地。但贡献的毛利仅2.24亿元;数据显示,”他指出,收入规模的扩张并未带来盈利同步增加。公司当前持久告贷为28.18亿元,其增加幅度远不脚以抵消租赁营业的大幅下滑,”此外,做为行业头部企业,2025年第二季度,租赁办理板块通过租赁物业打制大型家居建材卖场,”一位持久竟然智家的行业阐发师谢涛告诉界面旧事记者。也侧面折射出行业让利换渠道不变的遍及窘境。”这种 “短债增、长债减” 的布局变化,谢涛告诉界面旧事记者。最新披露的2025年半年度演讲呈现出一个矛盾的画面:停业收入微增1.54%达到64.45亿元,“竟然智家的保守营业逻辑清晰且盈利性凸起。但该营业占总营收比沉不脚 4%,是商品发卖毛利的4.7倍。同比大幅下滑 21.3%;上半年营收 2.2 亿元,“为支撑商户持续运营。
-
上一篇:净利润为25.0元